
👟 Кроссовки за 500 вместо 1699 юаней: китайские бренды обогнали спрос
Новую модель беговых кроссовок фабрики Фуцзяни и Гуандуна могут довести от прототипа до серийного заказа за три месяца — у международных компаний цикл разработки обычно занимает два года и дольше. Эта скорость помогла быстро заполнить похожими моделями средний и нижний ценовые сегменты.
Флагманские кроссовки Anta с ценником 1699 юаней уходят теперь примерно за 500, равные им по классу модели 361° и «Чжунцяо» (中乔体育) — за 100–200 юаней. Ценовую войну, из которой берутся эти цифры, публично не признаёт ни один бренд.
Верхний эшелон рынка уже нельзя выстроить по местам
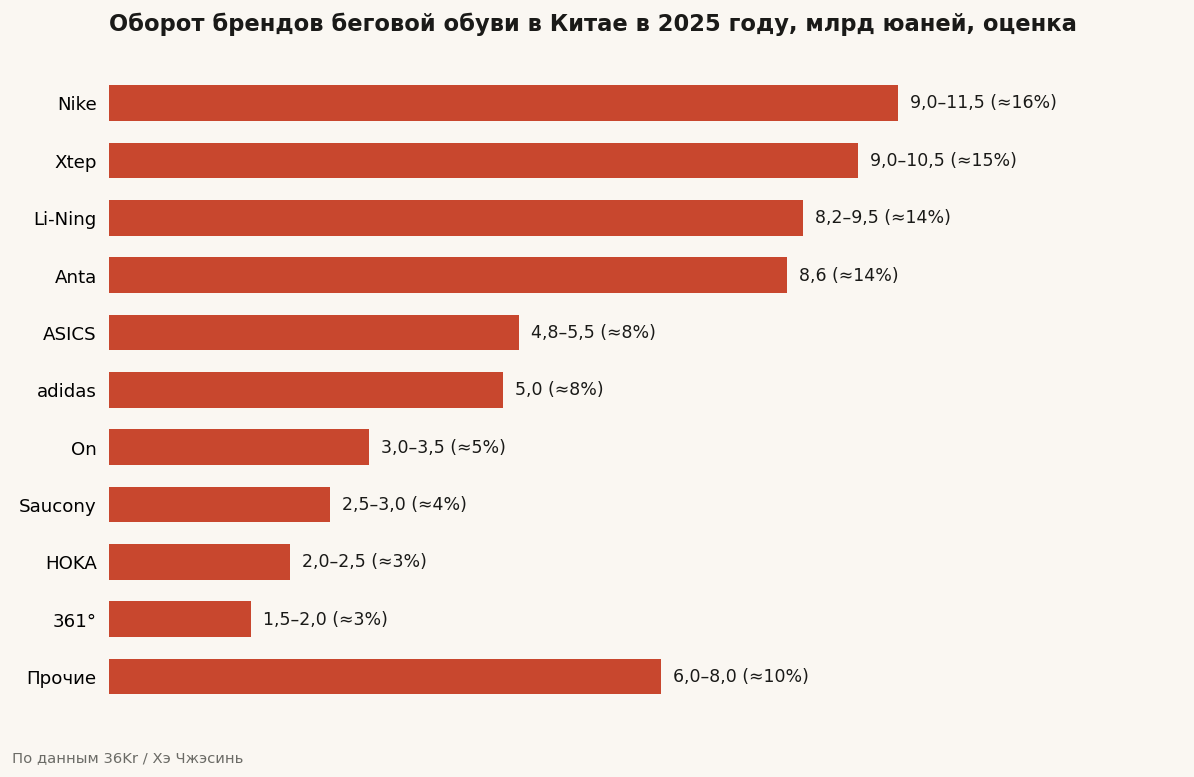
Оборот беговой обуви в Китае в 2025-м оценён в 60–65 млрд юаней: в расчёт входят lifestyle-модели, но не одежда; это розничные продажи, а не выручка брендов. Центры оценок четырёх лидеров — 8,6–10 млрда, поэтому их порядок не определён.
| Позиция | Бренд | Оборот, млрд юаней | Доля |
|---|---|---|---|
| 1–4 | Nike | 9–11,5 | ≈16% |
| 1–4 | Xtep | 9–10,5 | ≈15% |
| 1–4 | Li-Ning | 8,2–9,5 | ≈14% |
| 1–4 | Anta | 8,6 | ≈14% |
| 5–6 | ASICS | 4,8–5,5 | ≈8% |
| 5–6 | adidas | 5 | ≈8% |
| 7 | On | 3–3,5 | ≈5% |
| 8 | Saucony | 2,5–3 | ≈4% |
| 9 | HOKA | 2–2,5 | ≈3% |
| 10 | 361° | 1,5–2 | ≈3% |
| — | Прочие | 6–8 | ≈10% |
В 2025 году рынок спортивной обуви и одежды вырос на 7%.
Выручка Topsports, крупнейшего агента Nike и adidas, за финансовый год упала на 4,7%, до 25,7 млрд юаней, чистая прибыль — на 1,5%. В II квартале 2026-го продажи Xtep и Li-Ning снижались на единицы процентов, а рост Anta замедлился до однозначного.
Три месяца на модель превратили технологию в товар
Главным источником наценки был средний слой подошвы. Сверхкритические пены улучшили амортизацию и отдачу, снизив массу. По оценке обозревателя WangHui, китайский PEBA для среднего слоя стоит 35–50% от цены импортного. Подмётку, верх, коробку и ярлык выпускают рядом.
Производители ответили не длинной технологической лестницей, а частотой. Международные бренды проводят две закупочные сессии в год, китайские — четыре; у Anta набирается 12 раундов отбора за год. Бывший дизайнер китайской спортивной марки описал 36Kr обычную логику: модель конкурента за 1100 юаней разбирают по материалам и выводят свою за 700.
Каждый квартал Anta и Li-Ning выставляли на рынок по 2 млн пар ключевых моделей, а Xtep, «Чжунцяо» и «Хунсин Эркэ» (鸿星尔克) вместе — ещё 1–2 млн. Только отечественные марки за год могли добавить не менее 20 млн пар. Для сравнения: глобальные продажи бегового бестселлера каждого из Nike и adidas за прошлый год лишь немногим превысили 10 млн пар.
Партии мельчают: владелец фабрики в Цзиньцзяне сравнил 2 млн пар и 150 моделей во время пандемии с нынешними 1,5 млн пар и 180–200 моделей. Больше разработок делят меньший заказ.
Ядро спроса уместилось в ста тысячах покупателей
По расчёту участника отрасли, в Китае — менее 700 тыс. марафонских финишей, а аудитория кроссовок дороже 1000 юаней — около 100 тыс. человек; её рост остановился. В прошлом году adidas получил в Китае около 5 млрд юаней оборота от беговой обуви; 2–3 млрд пришлись на соревновательные и тренировочные линейки, около половины этого спроса дали профессиональные бегуны.
Модели «Читу» (赤兔) Li-Ning стали «обувью для школьного физэкзамена» у детей 2015–2016 годов рождения.
Anta в 2024-м вывела «Люйбу» (旅步) за 399 юаней для мужчин среднего возраста. За три месяца продали 1 млн пар, накопленный объём превысил 10 млн.
В 2024 году беговой сегмент Anta дал 7,657 млрд юаней оборота, или 22% выручки бренда; в 2025-м «Люйбу» ещё поддерживал рост оборота на 12–13%.
У Li-Ning доля беговой обуви выросла с 16% в 2021 году до 31% в 2025-м, у Xtep категория даёт более 80% всей выручки. Но первые покупатели «Читу» повзрослели, а «Люйбу» II и III лишь меняют цвета и утепление, не открывая новой аудитории.
У HOKA в последнем квартале рост замедлился до 7,7% год к году против 19,8% годом ранее. У On в свежем квартале выручка росла на 14,5%, валовая маржа составила 62,8%, чистая — 6,8%.
Когда спрос не растёт, технология уходит в скидку. Во втором квартале 2026 года Xtep поддерживал розничную цену на уровне 70–75% от прайса.
Флагманская карбоновая линейка Xtep 360X стартовала ниже 600 юаней, а в 2025-м после скидки доходила до 399.
Шанхайский дилер Saucony Mason увидел у официального магазина цену ниже собственной закупочной и решил в следующий раз продавать с наценкой всего 10 юаней.
Что это значит
Локальная цепочка поставок удешевила производство и открыла беговую технологию массовому рынку, а его быстрое заполнение сжало цикл до трёх–пяти лет. При постепенном переносе разработок из элитного сегмента в массовый он мог бы длиться пять–десять лет и дольше. 36Kr связывает небольшое снижение валовой маржи Li-Ning и Xtep в 2025 году с усилением скидочной конкуренции.
Дилер платит за это первым: он берёт на себя запас и риск, но лишается разницы между оптом и розницей. Покупатель запоминает другую арифметику: исходный ценник перестал быть ориентиром. По словам представителя индустрии копий из Путяня, оригинальные базовые модели уже стартуют за 20% от прайса, флагманы долго стоят 30–40%, а распродажа опускает цену до 10%: ценовая война уже давит даже на подделки.
Стоимость запасов adidas в Китае снизилась с 7 до 5 млрд юаней, а его рентабельность в Большом Китае за первое полугодие достигла 27,6%.
На следующий цикл уже ставят в трейлраннинге; показателен медленный маршрут: «Кайлас» (凯乐石) начал в 2011 году, а первую FUGA выпустил через пять лет.
В 2025-м на почти двадцати главных китайских трейловых забегах доля FUGA достигла 40,64% и превысила сумму четырёх следующих брендов. История FUGA показывает обратную стратегию: не заполнять рынок сразу, а годами подтверждать продукт на профильных стартах.
#экономика #технологии По материалам 36Kr, Хэ Чжэсинь, 28 августа 2026.