
🎬 Инвесторы в культуре Китая проверяют, выживет ли компания без хита
Деньги в культурные индустрии Китая вернулись: 180 сделок в первой половине 2026-го против 132 во второй половине 2024-го, раскрытая сумма — 8,557 млрд юаней против 2,625.
Но прежняя формула — купить права, нанять звезду и ждать кассы — не вернулась. Теперь ищут процесс, который можно повторить: таких активов пять, от производства с ИИ до офлайн-площадок.
Пять систем, за которые теперь готовы платить
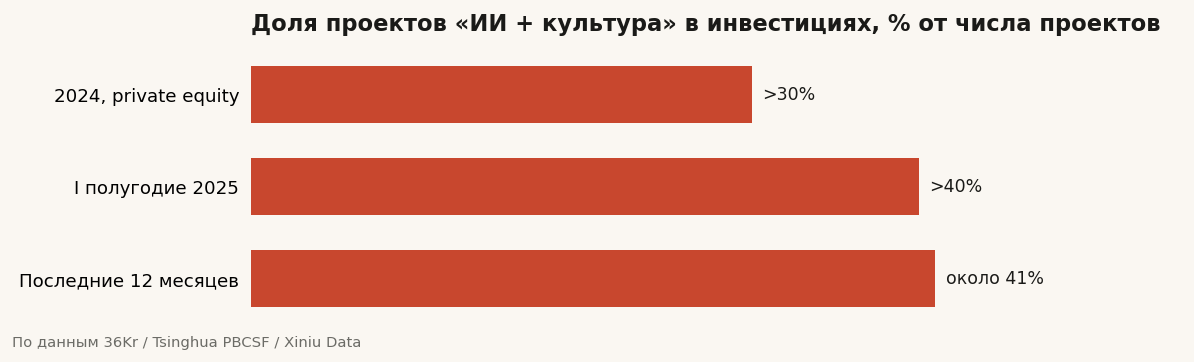
1. Культурные технологии и ИИ. В 2024 году их доля среди проектов прямых инвестиций превысила 30%, в первой половине 2025-го — свыше 40%. ИИ используется от сценария и анимации до локализации. Сяофэн, автор блога «Индустрия развлечений», ожидает отбор по трём признакам: ясные права на данные, реальная экономия и платный продукт; одного подключения к модели мало.
2. Игры. В 2025 году внутренние продажи достигли 350,789 млрд юаней, зарубежная выручка игр собственной разработки — $20,455 млрд. Важны уже не сборы одного релиза, а линейка разработок, несколько платформ, долгая эксплуатация и мировой выпуск. По прогнозу Сяофэна, крупные проекты будут концентрироваться у команд с технологиями, управлением и резервом.
3. Собственный IP. В 2024 году зарубежная выручка китайской сетевой литературы составила 4,815 млрд юаней; год спустя её активная аудитория оценивалась в 200 млн человек более чем в 200 странах и регионах. Ценность создаёт не разовая лицензия, а перенос героя между литературой, анимацией, играми и товарами. По оценке автора, выиграют компании со своим IP, своими каналами и цепочкой поставок: известность не означает спроса.
4. Инфраструктура микросериалов. Короткий цикл быстро проверяет тему, рекламу и готовность зрителя платить, но ставка на один сериал сохраняет старый риск. Автор прогнозирует перенос денег к поставщикам для тысяч проектов: платформам сценариев и IP, ИИ-инструментам, системам закупки трафика, управлению правами и локализации.
5. Офлайн-развлечения и культурный туризм. Парки и кварталы связывают билеты с общепитом и гостиницами, но требуют крупных затрат и зависят от места. Политика 2025 года открывает подходящей инфраструктуре путь к REITs и финансированию под права. Возможная модель источника разделяет роли: контентная компания управляет IP и площадкой, индустриальный партнёр даёт смежный бизнес, долгосрочный капитал держит недвижимую основу.
Рост отрасли не означает роста каждого сегмента
В 2025 году культурные и связанные отрасли получили 20,83 трлн юаней выручки, на 8,8% больше год к году. Культурные услуги выросли до 12,31 трлн и обеспечили 82,7% общего прироста.
Шестнадцать цифровых и сетевых направлений прибавили 15,1%, до 7,67 трлн юаней; их доля в выручке достигла 36,8%. Расходы крупных компаний на исследования и разработки выросли до 182 млрд юаней.
В 2024 году инвестиции охватывали десять направлений; нынешний отбор сужает широкий поиск до бизнес-систем.
Между второй половиной 2024-го и первой половиной 2026-го Xiniu Data зафиксировала рост числа сделок со 132 до 180.
За тот же период раскрытая сумма поднялась с 2,625 млрд до 8,557 млрд юаней, а доля культуры во всём венчурном рынке — с 2,35% до 3,01%.
Это не общий подъём. Прибыль в 2025 году росла медленнее выручки: 7,3% против 8,8%; доход традиционного производства прибавил лишь 0,6%.
Кино собрало 51,832 млрд юаней, но более 25 млрд дали анимационные фильмы — почти половину рынка. Один мегахит поднимает статистику, не делая результат повторяемым для инвестора.
Как региональный фонд превращается в сборщика отрасли
В Большом заливе складывается трёхслойная конструкция: местный государственный капитал создаёт основу, профессиональные управляющие отбирают проекты, индустриальные инвесторы дают каналы и связи. Такие партнёры, как Tencent и miHoYo, добавляют трафик, выпуск продукта и монетизацию. Фонд становится организатором цепочки, а не держателем доли до IPO.
Поддержка слияний может расширить выход: покупка публичной компанией или отраслевым игроком, secondary-фонд, секьюритизация. Сяофэн допускает, что обеспеченные деньгами компании будут через поглощения добирать ИИ, IP и зарубежную дистрибуцию, а небольшие команды — входить в платформы без своего IPO.
Для экспорта перевода недостаточно: нужны местные производство и маркетинг. ИИ удешевляет перевод и озвучку, но не заменяет знание аудитории. Поэтому важны длительный зарубежный доход, местная команда и переносимость модели, а не всплеск от закупки трафика.
Где новая модель может сломаться
Первый риск — трудный выход: нестабильная выручка и зависимость от людей плохо укладываются в оценку и залог; новые инструменты пока развиваются. Второй — зависимость от хита не исчезла. ИИ удешевляет выпуск, но умножает предложение и борьбу за внимание.
Третий риск — права и данные: происхождение наборов, статус результата и лицензии превращаются в расходы на комплаенс. Четвёртый — региональное дублирование. Базы микросериалов, цифровые студии и анимационные парки могут размножиться без спроса; тогда останутся здания и оборудование, а не производство. «Терпеливый капитал» требует также экспертизы и сопровождения компании.
Что это значит
Возвращение денег — не возврат эйфории. Разрыв между сегментами и концентрация кассы объясняют требования к бюджету, продажам и денежному потоку. Компания оценивается по тому, переживёт ли её процесс неудачу одного проекта.
По сценарию Сяофэна, ценность сосредоточится в воспроизводимости: технология используется повторно, IP живёт в нескольких форматах, инфраструктура и площадка обслуживают поток произведений, а зарубежная операция работает внутри местного рынка. Капитал не отказался от культуры; он перестал покупать неопределённую мечту и платит за способность серийно превращать творчество в актив, который можно масштабировать и удерживать годами.