
🦾 Не робот, а начинка: на чём Mech-Mind строит бизнес перед IPO
Пока производители спорят о форме будущего робота, Mech-Mind зарабатывает на том, что потребуется разным машинам: зрении, управляющем софте и захватах. Компания прошла слушания по листингу на Гонконгской бирже и опубликовала пост-слушательные документы: это подготовка к IPO, а не состоявшийся листинг. К последней указанной в проспекте дате по миру было развёрнуто более 27 тыс. единиц продукции Mech-Mind.
Но масштаб ещё не равен прибыли. Выручка и валовая маржа растут, в 2025 году зарубежные продажи сравнялись с китайскими — и при этом у Mech-Mind сохраняется скорректированный операционный убыток. Главный вопрос в том, превращается ли стандартизированная «начинка» в повторяемый бизнес.
Почему одна начинка подходит разным роботам
Основанная в 2016 году Mech-Mind не выпускает робота целиком. Её «глаз» — промышленные 3D-камеры Mech-Eye и зрительное ПО, «мозг» — модель Mech-GPT и платформа глубокого обучения Mech-DLK, «рука» — пятипалый захват Mech-Hand. Вместе они ведут машину от распознавания объекта до действия.
Это нужно там, где заранее прописанной траектории мало: предметы лежат беспорядочно, блестят или перекрывают друг друга. Обученные на промышленных данных алгоритмы распознают их и планируют движение без отдельного программирования каждого вида изделия.
Ключевое свойство — независимость от корпуса: компоненты подключаются к промышленному манипулятору, двухрукой машине или человекоподобному роботу. Модульность, развёртывание без кода и перенос алгоритмов между отраслями сокращают объём новой разработки. Это и есть модель «продавца лопат»: не угадывать форму победителя, а продавать совместимый слой разным роботам.
Рост маржи показывает эффект стандартизации
С 2023 по 2025 год выручка Mech-Mind выросла со 181 млн до 389 млн юаней, то есть в среднем на 47% в год.
Валовая прибыль за тот же период росла примерно на 89% в год, а валовая маржа поднялась с 39,1% до 64,6%.
В первом квартале 2026 года выручка прибавила ещё 73,1% год к году.
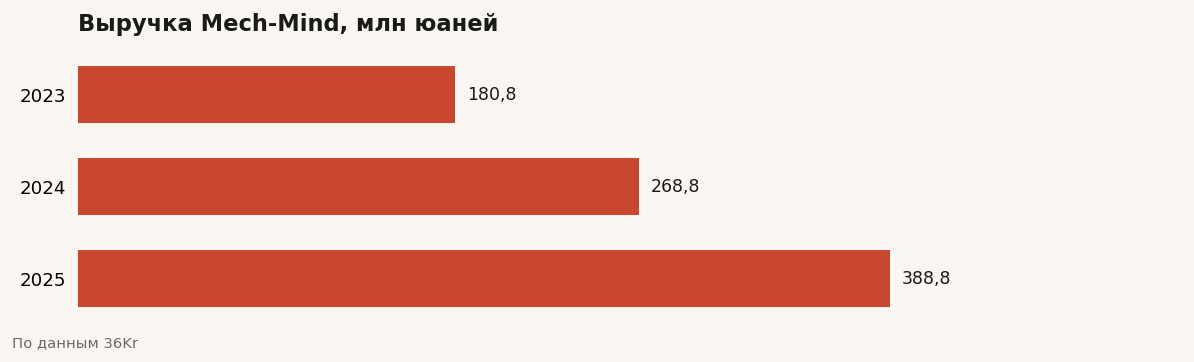
По данным диаграммы 36Kr, при более чем двукратном росте выручки себестоимость продаж увеличилась лишь со 110,2 млн юаней в 2023 году до 137,7 млн в 2025-м. Прямые затраты росли значительно медленнее выручки.
За те же три года расходы на продажи почти не выросли, а их доля в выручке снизилась со 103% до 43%. На конец 2025 года у компании было около 352 млн юаней денежных средств и их эквивалентов.
Однако ниже валовой прибыли остаётся тяжёлый слой расходов. Скорректированный операционный убыток — без затрат по опционам и листингу — сократился с 334 млн юаней в 2023 году до 109 млн в 2025-м.
В первом квартале 2026-го он составил 33,47 млн юаней. Улучшение заметно, но знак результата пока не изменился.
В 2025 году расходы на исследования и разработки достигли 113 млн юаней и оказались чуть выше операционного убытка.
В первом квартале 2026-го соотношение сохранилось: 38,46 млн на разработки против 33,47 млн убытка. На основании этих сравнений 36Kr пишет, что основной бизнес приблизился к безубыточности. Это оценка издания, а не зафиксированная компанией прибыль.
Масштаб проверяется повторными заказами и экспортом
Продукты Mech-Mind применяются в десятках отраслей и более чем в 50 типовых сценариях, обрабатывая свыше 100 тыс. видов товаров. Среди заказчиков — более 100 компаний из списка Fortune Global 500. Для поставщика компонентов это проверка того, воспроизводится ли одна система на разных площадках и роботах.
Доля выручки от прежних клиентов выросла с 61% в 2023 году до 78% в 2025-м.
В первом квартале 2026-го она достигла 86%. Повторные покупки снижают зависимость от постоянного притока новых заказчиков.
Рыночное лидерство зависит от метрики. По отчёту консалтинговой компании CIC, приведённому в проспекте, в 2025 году Mech-Mind занимала первое место и 22,1% мирового рынка компонентов для интеллектуальных роботов общего назначения с наведением на базе ИИ и 3D-зрения по выручке. По отгрузкам в той же категории доля превышала 27%, тоже первое место.
С 2023 по 2025 год зарубежная выручка поднялась с 58,59 млн до примерно 196 млн юаней, среднегодовой темп составил 82,7% — выше темпа общей выручки.
Её доля выросла с 32,4% до 50,3%, а зарубежный бизнес дал более половины валовой прибыли за отчётный период.
По данным диаграммы 36Kr, в первом квартале 2026-го на зарубежные продажи пришлось 47,09 млн юаней, или 44% выручки: рубеж в половину бизнеса пока не закрепился в каждом отдельном периоде. Дочерние компании обеспечивают локальную работу с клиентами в Азии, Европе и Северной Америке.
Что это значит
Если IPO состоится, публичный рынок проверит не идею человекоподобного робота, а экономику универсального слоя под множеством машин. У Mech-Mind уже есть три признака масштабирования: лидерство по отгрузкам, десятки тысяч развёрнутых единиц продукции и растущая доля повторных заказов. Рост маржи и экспорта показывает, что стандартизация работает не только в презентации.
Ограничение столь же конкретно: компания всё ещё тратит больше, чем зарабатывает на операционном уровне. Если размещение состоится, привлечённые средства планируется направить на исследования, расширение продуктовой линейки и сценариев, глобальную коммерциализацию, производственные мощности и оборотный капитал. Заявленная цель IPO — финансировать следующий переход, а не фиксировать уже завершённую модель.
Согласно проспекту, решения уровня L2 — развитое восприятие со сложными движениями — уже массово внедряются в универсальных роботах. Следующая заявленная цель — L3, где робот понимает естественный язык и выполняет многошаговые задачи. Практический ответ Mech-Mind на спор о будущей форме робота — география почти в 50 стран и регионов: масштабируется не один корпус, а стандартизированный комплект зрения, управления и захватов.