
🔌 Первое место и 3,5% чистой маржи: WOOK идёт на IPO
WOOK 14 августа повторно подала заявку в Гонконге: заявка от 20 января за шесть месяцев не прошла слушания и утратила силу. Выручка за 2025 год достигла 1,217 млрд юаней, 94% принёс индонезийский рынок, а в 3C-аксессуарах продавец занял первое место.
Но лидерство пока не стало устойчивой машиной прибыли. В первом полугодии 2026 года выручка выросла год к году на 22%, до 699,4 млн юаней, а операционная прибыль осталась около 44,6 млн. Чистая маржа снизилась с 3,8% до 3,5%: на прибыль давят валютные убытки и дорожающие площадки.
Первое место на рынке означает лишь 2,2%
По оценке стороннего консультанта, розничные продажи WOOK в индонезийском сегменте 3C-аксессуаров в 2025 году составили 1,09 млрд юаней. Этого хватило для первого места, хотя доля компании равнялась лишь 2,2%, а всей первой пятёрки — 5,5%. Бренд ROBOT лидировал с 1,4%, VIVAN был шестым с 0,5%.
В малой бытовой технике компания была лишь 15-й в Индонезии с долей около 1,3%, а в товарах для ремонта занимала примерно 0,2%. Зато именно эти категории растут: в первом полугодии 2026 года продажи 3C-аксессуаров прибавили год к году 2%, до 405,6 млн юаней. Малая техника выросла на 110,8%, до 145,9 млн, товары для ремонта — на 56,4%, до 93,8 млн.
Доля 3C-аксессуаров в выручке сократилась с 76,2% в 2023 году до 58% в первом полугодии 2026-го, а малой техники поднялась с 4,4% до 20,9%. Продажи лицензированных марок снизились с 87,3 млн юаней за 2023 год до 16,2 млн за первое полугодие 2026-го; в 2025 году собственные бренды уже давали 93,4% выручки.
Разовый доход скрывает снижение прибыли и валютный риск
С 2023 по 2025 год выручка поднялась с 908,4 млн до 1,217 млрд юаней, чистая прибыль — с 18,3 млн до 48 млн, а маржа — с 2% до 3,9%. Скорректированная прибыль за 2025 год выросла всего на 2,3%, до 80,8 млн юаней.
Прибавку обеспечила прибыль в 16,6 млн юаней от продажи доли в ассоциированной компании. Без неё скорректированная прибыль составила бы 64,2 млн — на 17,9% меньше, чем в 2024 году. Валютный убыток вырос с 2 млн до 18,2 млн юаней.
За первое полугодие 2026 года валютный убыток достиг 17,9 млн юаней, или 72,3% чистой прибыли. С января 2023-го по июнь 2026-го рупия подешевела к юаню на 13,7%. Закупки сосредоточены в Китае, а 94% выручки приходит из Индонезии, поэтому курс влияет и на цены: в пересчёте на юани средняя цена малой техники год к году снизилась с 50 до 46 юаней, 3C-аксессуаров — с 30 до 29.
В январе 2026 года WOOK завершила переход на расчёты в юанях и использует валютные форварды. Уже понесённых потерь это не отменяет.
Онлайн-канал повышает валовую маржу, но дорожает
Доля прямых клиентов выросла с 17,2% выручки в 2023 году до 34,5% в первом полугодии 2026-го. Валовая маржа этого канала поднялась с 38,7% до 52,4%. Сдвиг в пользу прямых продаж довёл общую маржу до 38,7%.
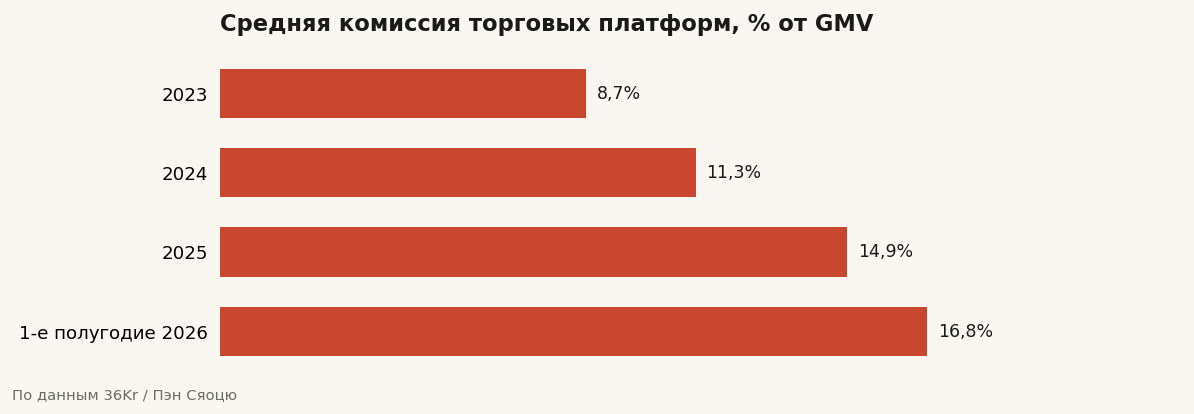
Средняя комиссия площадок выросла с 8,7% GMV в 2023 году до 16,8% в первом полугодии 2026-го, а расходы на онлайн-продвижение — с 8,8% до 15,5% прямой выручки. За шесть месяцев обе статьи составили 81,8 млн юаней, или около 34% прямой выручки.
Комиссии и реклама учитываются в расходах, а не в себестоимости, поэтому высокая валовая маржа онлайн-канала не гарантирует операционной отдачи. В первом полугодии расходы на продажи и дистрибуцию выросли год к году на 30,9%, до 164 млн юаней. Отсюда и почти неподвижная операционная прибыль.
Сеть дистрибьюторов стала и активом, и затратной системой
Основу модели составляют активные дистрибьюторы — те, кто сделал заказ в соответствующем периоде. На конец 2023 года их было 43 040, в конце 2025-го — 43 687. Число новых участников за два года сократилось с 13 814 до 8 467; в 2025 году 8 864 не сделали нового заказа, и сеть впервые за полные годы уменьшилась — на 397 точек.
За первое полугодие 2026 года показатель снизился до 36 342, но компания предупреждает об ограниченной сопоставимости с полным годом: часть магазинов заказывает только во втором полугодии. В 2025 году дистрибьюторы купили товара на 834,3 млн юаней — в среднем на 19,1 тыс. каждый. Лишь 89 клиентов закупили не менее чем на 1 млн юаней; крупнейший давал менее 2% выручки.
Под эту базу построены 42 филиала и девять складов площадью свыше 40 тыс. кв. м. Из 1471 сотрудника 86,1% — местный персонал. Своего производства нет: OEM- и ODM-заказы распределены между 327 поставщиками. Капитал всё сильнее связан в товаре: запасы выросли с 93,8 млн юаней в 2023 году до 203 млн к июню 2026-го, а оборачиваемость ухудшилась с 55 до 82 дней.
Что это значит
WOOK с начала 2024 года готовила листинг в Индонезии, но в июне 2025-го отказалась от него из-за необходимой реструктуризации группы и сочла Гонконг более подходящей площадкой. Расчётная оценка выросла с 70 млн юаней в раунде A 2017 года до 1,534 млрд в раунде D3 в ноябре 2023-го. Продажа старых акций в январе 2026-го подразумевала 1,298 млрд — примерно на 15% ниже цены за акцию в раундах D. Связанная с Alibaba структура владеет 3,96% компании и часть пакета купила в 2023 году по пиковой цене 16,90 юаня за акцию.
Основатель Сюй Лунхуа создал компанию в мае 2014 года и перед IPO контролирует около 48,92%. Средства размещения планируется направить в том числе на открытие 75 собственных магазинов. При этом расходы на исследования и разработки за 2023–2025 годы снизились с 20,9 млн до 14,4 млн юаней, а доля расходов на продажи и дистрибуцию выросла с 18,4% до 23,4% выручки.
Преимущество и риск выросли из одной модели. Сеть обеспечила первое место, но добавлять точки становится сложнее; прямые продажи дают валовую маржу выше 50%, но платформы забирают всё больше; концентрация в Индонезии создаёт масштаб и отдаёт прибыль во власть рупии. IPO должно показать, способно ли первое место с долей 2,2% стать устойчиво прибыльным бизнесом.