
🛰️ Космос Китая: рынок 2,83 трлн юаней, а ступень ещё не летала дважды
К августу 2026 года коммерческая космонавтика Китая — уже не набор опытов, а индустрия с заводами и потоком пусков. CCID оценил её рынок за 2025 год в 2,83 трлн юаней, на 21,7% больше, чем годом ранее; прогноз на 2026-й превышает 3,5 трлн.
Чего у этого роста пока нет — доказанной повторяемости. Возвращённую ступень ещё ни разу не запускали снова, выпуск спутников отстаёт от американского, а радиационно-стойкая электроника и дешёвые антенны остаются узкими местами. Частоты и орбитальные позиции тем временем закрепляются за первым фактическим пользователем — отставание сужает пространство для будущей сети.
Рынок растёт снизу, давление приходит с орбиты
По ряду CCID объём отрасли вырос с 1 трлн юаней в 2020 году до 2,8 трлн в 2025-м. Прогноз на 2030-й — 8,3 трлн юаней, среднегодовой рост за десятилетие — около 23,6%.
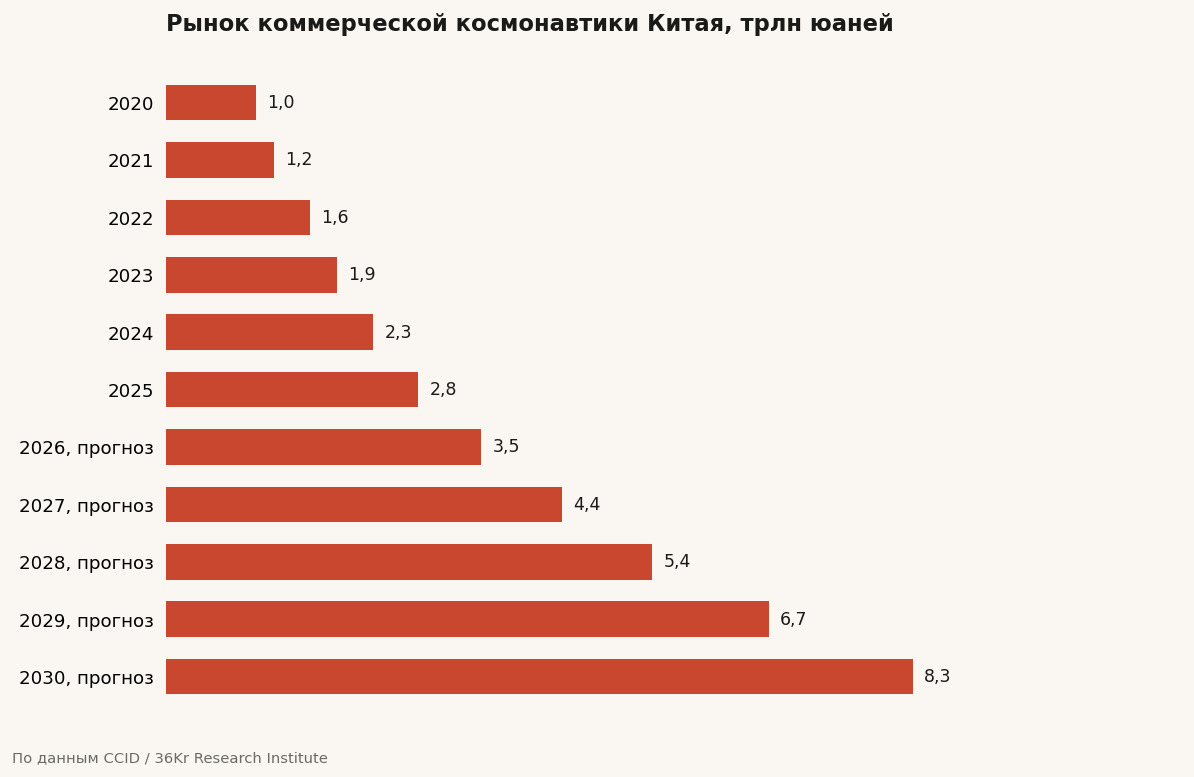
Выручку поддерживают государственные и корпоративные задачи: управление городами, экстренная связь, энергоинспекция и экологический мониторинг. К концу 2025 года China Telecom с производителями продавала 43 модели терминалов с прямой спутниковой связью; продажи превысили 25 млн устройств. Такое подключение получили и отдельные версии автомобилей BYD и Geely.
Спрос превращается в гонку за ограниченным ресурсом. На июнь 2026 года у Starlink было более 12 400 аппаратов — свыше 60% всех активных спутников мира, у Qianfan и GW вместе — чуть больше 400. Поскольку частоты и орбитальные позиции закрепляются за первым фактическим пользователем, отставание сужает пространство для будущей сети.
Спутник становится изделием, а запуск — расписанием
В 2025 году Китай провёл 92 запуска, из них 50 коммерческих — исторический максимум. На 2026-й прогнозируется более 100 запусков, включая 60 коммерческих. Космодром Хайнань уже работает штатно и обеспечивает инфраструктуру для частых запусков.
На заводах G60 в Шанхае и GalaxySpace цифровые двойники и гибкие линии сокращают цикл некоторых моделей до пяти дней. У лидеров мощность достигла примерно 100 спутников в год, а аппарат стокилограммового класса может стоить около 10 млн юаней. Американская мощность — около 5000 аппаратов в год — показывает разрыв в масштабе.
К июлю 2026 года Qianfan и GW вывели около 418 аппаратов. Qianfan добавила более 160 за полугодие, увеличив свою группировку на 110% к концу 2025-го. GW перешла от одного пуска в два месяца к недельному темпу и рассчитывает закончить год сетью из 400 спутников.
За 2025 год приведены 183 коммерческих пуска США и 50 китайских; 156 американских выполнила SpaceX. Но мировой итог 215 не сходится с суммой по странам, поэтому доли таблицы нельзя пересчитывать как единую базу.
Возврат ступени ещё не означает дешёвый повторный пуск
10 июля 2026 года ракета Long March 10B вывела спутник и вернула первую ступень к морской платформе, где её поймала сеть. 19 августа первая ступень Zhuque-3 Y-2 компании LandSpace села на суше. Испытания подтвердили управляемый возврат; коммерческий рубеж наступит после повторного полёта и сокращения межпускового обслуживания.
По отраслевой оценке, экономия заметна в пределах пяти применений, а после десяти стоимость запуска может снизиться на 60–80%. Falcon 9 использует ступени более 35 раз и выводит килограмм примерно за 8700 юаней; у одноразовой Long March 2D ориентир — около 28 200 юаней. Китайским проектам предстоит доказать ресурс двигателей, скорость осмотра и предсказуемость ремонта.
Верхнее звено также должно перейти от единичной замены импорта к стабильным партиям. Слабее всего локализованы радиационно-стойкие процессоры, память, FPGA и производительные преобразователи; дешёвые фазированные решётки требуют долгой лётной проверки. Система стандартов, выпущенная в апреле 2026 года, вводит общие интерфейсы и серийные испытания, чтобы не повторять адаптацию для каждой модели.
Капитал оплачивает серию, сервисы продлевают её жизнь
В 2014 году частный капитал допустили к космической инфраструктуре, в 2019-м частная ракета впервые вышла на орбиту, а в 2024-м сектор впервые вошёл в правительственный доклад. В ноябре 2025 года появилось профильное управление, а в 2026-м отрасль получила статус новой опорной и систему стандартов.
К июню 2026 года работало более 1200 профильных компаний. За полугодие сектор привлёк свыше 15 млрд юаней, главным образом в ракеты и спутники; показатель участия госкапитала за год вырос с 41 до 59,8%. Деньги и компетенции концентрируются в четырёх специализированных поясах.
Сначала отчёт ждёт возвращаемых экспериментальных платформ для науки и фармацевтики, затем — инспекции, дозаправки, ремонта и удаления обломков на орбите. Космические вычисления перенесут на спутник фильтрацию данных, распознавание целей и часть ИИ-вывода; пилотируемые полёты и внеземные ресурсы относятся к дальнему этапу.
Что это значит
Масштаб нельзя измерить одной посадкой или оценкой рынка. Поэтому компании сравниваются по росту, инновациям, коммерциализации и капитализации — через 15 показателей второго уровня и 27 третьего. Наряду с патентами учитываются выручка, заказы, поставки и финансирование.
Серийным спутникам нужны частые дешёвые пуски; многоразовые ракеты окупаются при постоянном потоке аппаратов; группировки должны превращаться в связь, данные и сервисы. Скорость цепочки задаёт отстающее звено — носители, компоненты, наземная инфраструктура или приложения.
Прогноз в 3,5 трлн юаней предполагает дальнейший рост, но не отменяет разрыва со SpaceX и Starlink. Китай дошёл от допуска частных проектов до заводов и возврата ступеней; теперь проверяется повторяемость. В гонке за дефицитной орбитой ценность создаёт не удачный пуск, а способность снова и снова выпускать, выводить и обслуживать аппараты раньше, чем ресурс окажется занят.